Η τεχνητή νοημοσύνη μπορεί να αλλάξει τον τρόπο με τον οποίο εργαζόμαστε, παράγουμε, καταναλώνουμε και δημιουργούμε πλούτο. Αυτό, όμως, δεν σημαίνει ότι θα κάνει πλουσιότερους όσους επενδύουν σήμερα σε αυτήν.
Η ιστορία των μεγάλων τεχνολογικών επαναστάσεων είναι γεμάτη από επενδυτές που διέγνωσαν σωστά το μέλλον, αλλά έχασαν περιουσίες προσπαθώντας να το χρηματοδοτήσουν.
Και τώρα, καθώς τρισεκατομμύρια δολάρια κατευθύνονται σε μικροτσίπ, κέντρα δεδομένων και μοντέλα τεχνητής νοημοσύνης, η Wall Street βρίσκεται αντιμέτωπη με ένα ερώτημα που γίνεται ολοένα πιο πιεστικό: Μήπως η AI αποδειχθεί μια τεράστια επιτυχία για την ανθρωπότητα, αλλά μια εξίσου τεράστια αποτυχία για τους επενδυτές;
Ο Economist προειδοποιεί ότι ένα μεγάλο χρηματιστηριακό κραχ εξαιτίας της AI είναι απολύτως πιθανό και θα πρέπει να το περιμένουμε. Το Bloomberg διαπιστώνει ότι η τεχνολογία έχει αποκτήσει τέτοια βαρύτητα ώστε οι αναταράξεις της απειλούν πλέον συντάξεις, αποταμιεύσεις και ολόκληρες οικονομίες. Και οι αναλυτές της JPMorgan, της Goldman Sachs και άλλων επενδυτικών οίκων εξετάζουν με αυξανόμενη προσοχή έναν παράγοντα που μέχρι πρόσφατα περνούσε σε δεύτερη μοίρα: το κόστος χρηματοδότησης της επανάστασης.
Το 2008, ο Γουόρεν Μπάφετ διατύπωσε μια από τις πιο χαρακτηριστικές παρατηρήσεις για τη σχέση τεχνολογικής προόδου και επενδυτικών αποδόσεων. Εάν ένας διορατικός καπιταλιστής βρισκόταν στο Κίτι Χοκ, όταν οι αδελφοί Ράιτ πραγματοποίησαν την ιστορική πρώτη πτήση τους, θα είχε προσφέρει τεράστια υπηρεσία στους μελλοντικούς επενδυτές εάν είχε εμποδίσει το εγχείρημα.
Ο Μπάφετ δεν αμφισβητούσε την επανάσταση των αερομεταφορών. Επισήμαινε ότι, παρά την τεράστια οικονομική και κοινωνική σημασία τους, οι αεροπορικές εταιρείες αποδείχθηκαν επί δεκαετίες εξαιρετικά δύσκολες επενδύσεις.
Κάτι ανάλογο συνέβη με τους σιδηροδρόμους τον 19ο αιώνα και τα τηλεπικοινωνιακά δίκτυα στα τέλη του 20ού. Οι υποδομές άλλαξαν τον κόσμο, αλλά πολλοί από εκείνους που χρηματοδότησαν την κατασκευή τους δεν πρόλαβαν να απολαύσουν τα οφέλη.
Η φούσκα των dot-com αποτελεί ίσως το πιο χαρακτηριστικό σύγχρονο παράδειγμα. Το διαδίκτυο εκπλήρωσε, και σε αρκετές περιπτώσεις ξεπέρασε, τις πιο φιλόδοξες προβλέψεις. Χιλιάδες εταιρείες, όμως, εξαφανίστηκαν και τρισεκατομμύρια δολάρια χρηματιστηριακής αξίας χάθηκαν.
Η σωστή πρόβλεψη για το μέλλον μιας τεχνολογίας δεν εγγυάται τη σωστή επενδυτική επιλογή.
Σύμφωνα με τον Economist, οι δέκα μεγαλύτερες μετοχές με υψηλή έκθεση στην τεχνητή νοημοσύνη αντιπροσωπεύουν σχεδόν το 40% του S&P 500. Παράλληλα, οι μετοχές αποτελούν πλέον το 38% της καθαρής περιουσίας των αμερικανικών νοικοκυριών, ποσοστό σχεδόν κατά ένα τέταρτο υψηλότερο από εκείνο στην κορύφωση της φούσκας των dot-com.
Ακόμη πιο αποκαλυπτική είναι η ανάλυση του Bloomberg: από τα περίπου 32 τρισ. δολάρια χρηματιστηριακής αξίας που προστέθηκαν στον S&P 500 από την κυκλοφορία του ChatGPT έως τις αρχές Νοεμβρίου, περισσότερο από το μισό προήλθε από μόλις δέκα εταιρείες, όλες συνδεδεμένες με την AI.
Η εξάρτηση δεν περιορίζεται στους ιδιώτες επενδυτές. Σύμφωνα με το Bloomberg, περίπου το 44% των τοποθετήσεων αμερικανικών συνταξιοδοτικών ταμείων συνδέεται πλέον με τον τεχνολογικό κλάδο, με έκθεση ύψους περίπου 610 δισ. δολαρίων.
Αυτό σημαίνει ότι μια μεγάλη διόρθωση δεν θα πλήξει μόνο όσους αγόρασαν μετοχές της Nvidia ή άλλων τεχνολογικών κολοσσών. Θα επηρεάσει εκατομμύρια αποταμιευτές, συνταξιοδοτικά χαρτοφυλάκια και επενδυτικά κεφάλαια σε ολόκληρο τον κόσμο.
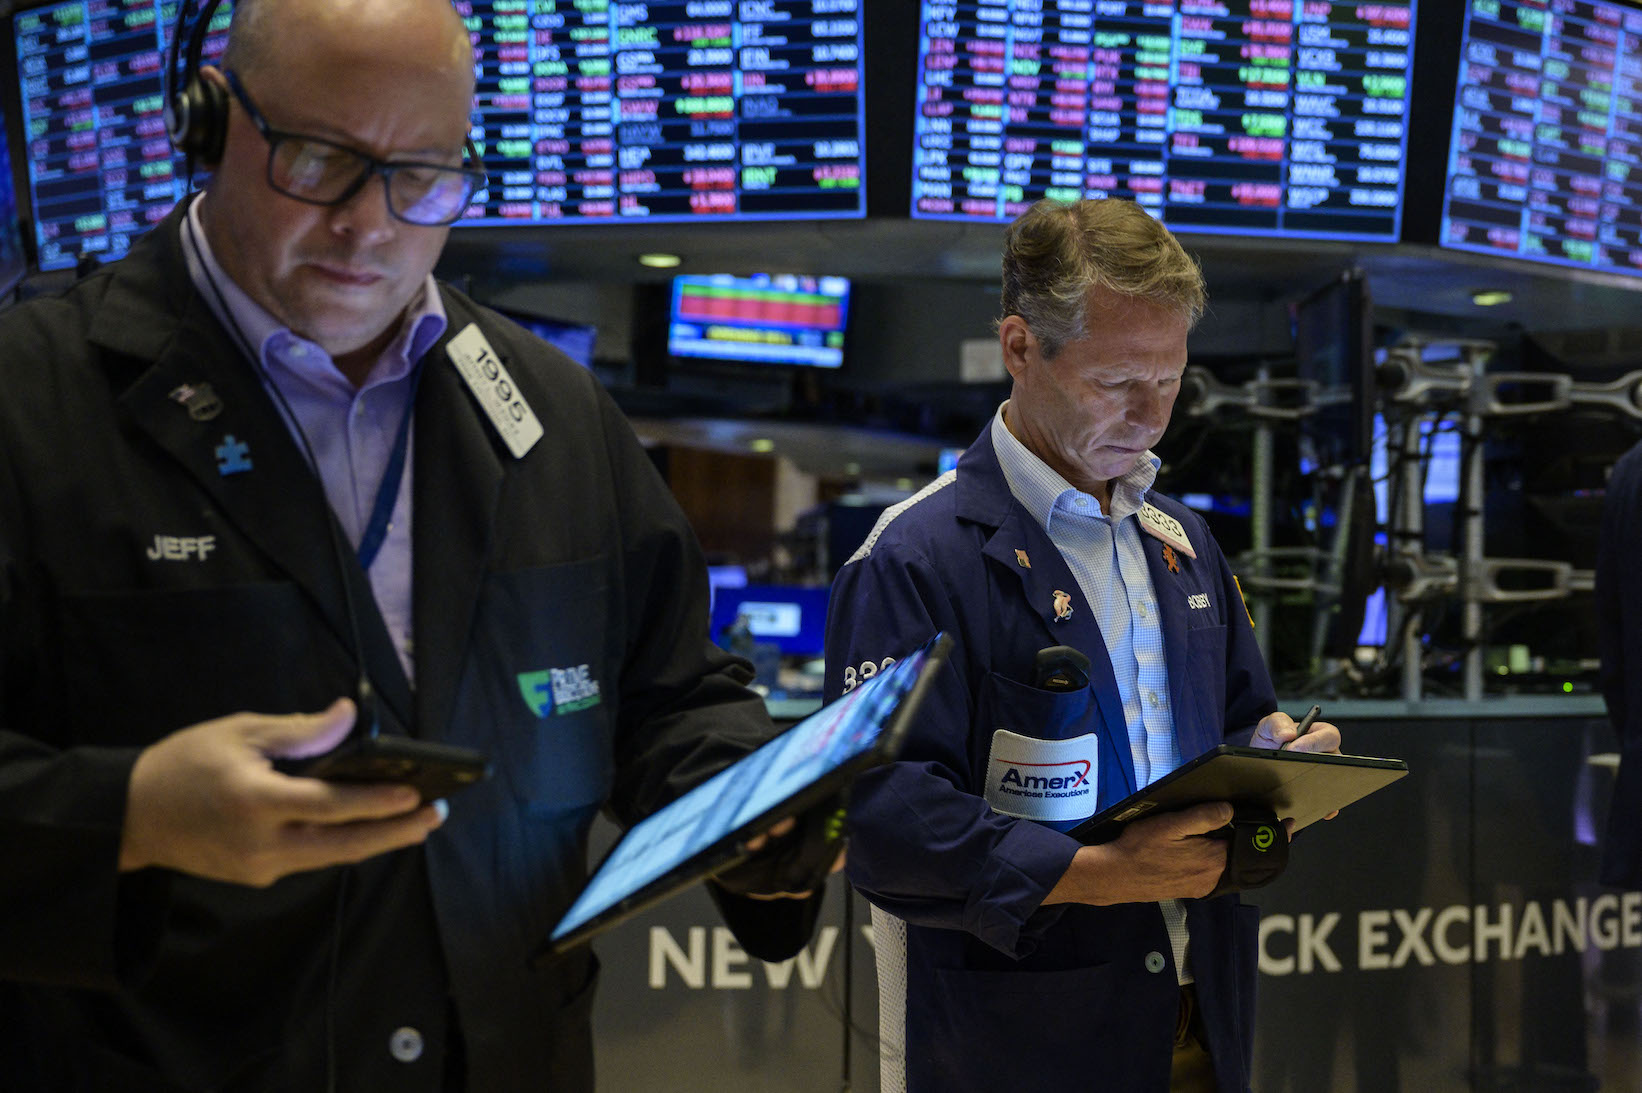
Η προειδοποίηση απέκτησε ιδιαίτερη βαρύτητα μετά το πρόσφατο ξεπούλημα στις αμερικανικές αγορές, όταν οι φόβοι για περιορισμούς στην κατασκευή data centers, μετά τη νίκη των Δημοκρατικών στις ενδιάμεσες εκλογές, προκάλεσαν βίαιη υποχώρηση των τεχνολογικών μετοχών.
Το πρόβλημα δεν είναι απλώς ότι οι αποτιμήσεις είναι υψηλές. Είναι ότι ένα ολοένα μεγαλύτερο μέρος του παγκόσμιου επενδυτικού πλούτου εξαρτάται από την επιτυχία του ίδιου τεχνολογικού στοιχήματος.
Ο λογαριασμός των 5,5 τρισ. δολαρίων
Πίσω από τη χρηματιστηριακή ευφορία βρίσκεται μια επενδυτική κινητοποίηση που δύσκολα συγκρίνεται με οτιδήποτε έχει προηγηθεί στη σύγχρονη τεχνολογική ιστορία.
Η JPMorgan Global Research εκτιμά ότι οι παγκόσμιες κεφαλαιουχικές δαπάνες για την AI θα προσεγγίσουν τα 900 δισ. δολάρια μόνο το 2026, ενώ σωρευτικά έως το 2030 θα μπορούσαν να φθάσουν τα 5,5 τρισ. δολάρια.
Οι πέντε μεγάλοι αμερικανικοί όμιλοι υποδομών —Amazon, Alphabet, Meta, Oracle και Microsoft— αναμένεται να δαπανήσουν φέτος περίπου όσα είχαν επενδύσει συνολικά από την κυκλοφορία του ChatGPT στα τέλη του 2022.
Το μέγεθος των ποσών προκαλεί δέος. Αλλά δημιουργεί και ένα πρόβλημα: οι επενδύσεις πραγματοποιούνται σήμερα, ενώ μεγάλο μέρος των αναμενόμενων εσόδων τοποθετείται αρκετά χρόνια στο μέλλον.
Η JPMorgan αναγνωρίζει ότι η ανάπτυξη των εσόδων από υπηρεσίες cloud προσφέρει πραγματικές ενδείξεις ζήτησης. Ωστόσο, επισημαίνει ότι η πίεση στις ελεύθερες ταμειακές ροές αυξάνει την ανάγκη εξωτερικής χρηματοδότησης.
Με άλλα λόγια, η επανάσταση που αρχικά χρηματοδοτήθηκε κυρίως από τα τεράστια κέρδη της Silicon Valley αρχίζει να εξαρτάται όλο και περισσότερο από τις αγορές χρέους.
Σε ανάλυσή του στις 4 Νοεμβρίου, ο Μάικλ Σεμπάλεστ της JPMorgan επισημαίνει ότι μόλις το 15% των συνολικών υποχρεώσεων χρέους και μισθώσεων που εξετάζει για επτά μεγάλες εταιρείες AI εμφανίζεται στους ισολογισμούς τους.
Η διαπίστωση δεν σημαίνει ότι το υπόλοιπο 85% αποτελεί λογιστικά αποκρυπτόμενο χρέος. Αναδεικνύει, όμως, την ανάγκη να εξετάζονται οι ευρύτερες συμβατικές δεσμεύσεις και όχι μόνο οι παραδοσιακοί δείκτες δανεισμού.
Την ίδια στιγμή, σύμφωνα με το Reuters, τράπεζες και επενδυτές εμφανίζονται πλέον περισσότερο επιφυλακτικοί απέναντι στη χρηματοδότηση νέων έργων AI.
Η Goldman Sachs προβλέπει ότι οι εκδόσεις χρέους από τους μεγάλους παρόχους υποδομών θα μπορούσαν να φθάσουν τα 420 δισ. δολάρια το 2027, έναντι εκτίμησης 250 δισ. δολαρίων για το 2026.
Το ενδιαφέρον των πιστωτών δεν έχει εξαφανιστεί. Έχει γίνει, όμως, σαφώς πιο επιλεκτικό.
Οι εταιρείες που κατασκευάζουν data centers με υψηλή μόχλευση και βασίζουν τις προβλέψεις τους σε μακροχρόνια συμβόλαια βρίσκονται στο επίκεντρο της ανησυχίας. Μια καθυστέρηση στην ανάπτυξη υποδομών, μια αναθεώρηση των συμφωνιών ή μια μείωση της ζήτησης θα μπορούσε να ανατρέψει γρήγορα τις χρηματοοικονομικές ισορροπίες τους.
Η διαφορά ανάμεσα σε μια Microsoft με ισχυρές ταμειακές ροές και μια νεότερη εταιρεία που δανείζεται για να αγοράσει επεξεργαστές και να κατασκευάσει εγκαταστάσεις είναι τεράστια. Και αυτή η διαφορά μπορεί να καθορίσει ποιος θα επιβιώσει από την επόμενη μεγάλη διόρθωση.
Η Anthropic και το τεστ των πραγματικών εσόδων
Η επικείμενη εισαγωγή της Anthropic στο χρηματιστήριο προσφέρει μια ακόμη κρίσιμη δοκιμασία.
Η εταιρεία που αναπτύσσει το Claude προσελκύει ισχυρό επενδυτικό ενδιαφέρον. Σύμφωνα με το Reuters, η προτεινόμενη δημόσια προσφορά των 64 δισ. δολαρίων είχε καλυφθεί περίπου έξι φορές έως την Πέμπτη.
Πίσω από τον ενθουσιασμό, ωστόσο, παραμένουν σημαντικά ερωτήματα.
Μπορεί η Anthropic να διατηρήσει το τεχνολογικό της προβάδισμα; Θα μπορέσει να επεκτείνει τη χρήση των μοντέλων της πέρα από τον προγραμματισμό; Και κυρίως, θα μπορέσει να διατηρήσει υψηλές τιμές όταν ο ανταγωνισμός εντείνεται;
Ο Economist επισημαίνει ότι οι αμερικανικές εταιρείες προηγμένων μοντέλων αντιμετωπίζουν ήδη κινεζικούς ανταγωνιστές που προσφέρουν ισχυρές δυνατότητες με εξαιρετικά χαμηλό κόστος.
Η σημασία αυτής της εξέλιξης είναι τεράστια. Εάν η πρόσβαση στα μοντέλα AI μετατραπεί σταδιακά σε μια φθηνή, ευρέως διαθέσιμη υπηρεσία, οι κατασκευαστές τους ενδέχεται να δυσκολευτούν να εξασφαλίσουν τα περιθώρια κέρδους που προϋποθέτουν οι σημερινές αποτιμήσεις.
Και αν οι εταιρείες που βρίσκονται πιο κοντά στον τελικό πελάτη δεν παράγουν αρκετά έσοδα, θα πιεστεί ολόκληρη η αλυσίδα: από τους παρόχους cloud έως τους κατασκευαστές μικροτσίπ και τους χρηματοδότες των υποδομών.
Η Anthropic, επομένως, δεν αποτελεί μόνο ένα μεγάλο χρηματιστηριακό γεγονός. Μπορεί να λειτουργήσει ως ένα από τα πρώτα πραγματικά τεστ για το πόσο αξίζει η εμπορική αξιοποίηση της τεχνητής νοημοσύνης.
Το κραχ δεν σημαίνει απαραίτητα νέα κρίση του 2008
Παρά τις ανησυχίες, υπάρχει μια σημαντική διαφορά ανάμεσα στη σημερινή επενδυτική έκρηξη και τις μεγάλες χρηματοπιστωτικές κρίσεις του παρελθόντος.
Ο Economist υποστηρίζει ότι ένα κραχ αντίστοιχο των dot-com είναι πιθανό, αλλά μια συστημική χρηματοπιστωτική κατάρρευση παραμένει λιγότερο πιθανή.
Ο βασικός λόγος είναι ότι μεγάλο μέρος των επενδύσεων εξακολουθεί να στηρίζεται στα ίδια κεφάλαια και στην κερδοφορία ισχυρών τεχνολογικών ομίλων.
Ανάλογη είναι η εκτίμηση του Διεθνούς Νομισματικού Ταμείου, το οποίο σε ανάλυση του Οκτωβρίου αναγνωρίζει ότι οι σημερινές αποτιμήσεις είναι υψηλές, αλλά δεν έχουν φθάσει συνολικά στα ακραία επίπεδα της φούσκας των dot-com. Επιπλέον, σημαντικό μέρος της χρηματιστηριακής ανόδου συνοδεύεται από πραγματική αύξηση εταιρικών κερδών.
Το ΔΝΤ, πάντως, προειδοποιεί ότι οι κίνδυνοι συγκέντρωσης είναι πολύ μεγαλύτεροι και ότι μια διόρθωση θα μπορούσε να μεταδοθεί από τις μετοχές στην κατανάλωση, στις επενδύσεις, στην ιδιωτική πίστη και στις διεθνείς ροές κεφαλαίων.
Ένα τέτοιο σενάριο θα μπορούσε να οδηγήσει σε επιβράδυνση της αμερικανικής οικονομίας ή ακόμη και σε μια σχετικά ήπια ύφεση, όπως εκείνη του 2001.
Για να εξελιχθεί, όμως, σε βαθύτερη κρίση, πιθανότατα θα χρειαζόταν να συμπέσει με κάποιο άλλο μεγάλο σοκ: μια αναταραχή στις αγορές ομολόγων, μια δημοσιονομική κρίση ή μια νέα γεωπολιτική κλιμάκωση.
Σε έναν κόσμο υψηλού δημόσιου χρέους και αυξημένων γεωπολιτικών εντάσεων, αυτός ο συνδυασμός δεν μπορεί να αποκλειστεί.
Ποιος θα κερδίσει τελικά από την επανάσταση;
Το παράδοξο της AI είναι ότι ακόμη μια χρηματιστηριακή κατάρρευση δεν θα σήμαινε απαραίτητα και το τέλος της τεχνολογικής προόδου.
Τα δίκτυα οπτικών ινών που κατασκευάστηκαν κατά τη φούσκα των τηλεπικοινωνιών δεν εξαφανίστηκαν όταν κατέρρευσαν οι εταιρείες που τα χρηματοδότησαν. Αποτέλεσαν τη βάση πάνω στην οποία αναπτύχθηκε η επόμενη γενιά του διαδικτύου.
Κάτι αντίστοιχο θα μπορούσε να συμβεί και με τα data centers, τους επεξεργαστές και τις ενεργειακές υποδομές της AI.
Οι σημερινοί επενδυτές μπορεί να πληρώσουν υπερβολικά ακριβά την κατασκευή τους. Οι επόμενοι χρήστες, επιχειρήσεις και καταναλωτές θα μπορούσαν να επωφεληθούν από υποδομές που θα έχουν ήδη χρηματοδοτηθεί, ακόμη κι αν οι αρχικοί ιδιοκτήτες τους έχουν υποστεί μεγάλες ζημιές.
Η μεγαλύτερη αναδιανομή πλούτου, επομένως, μπορεί να μην πραγματοποιηθεί μεταξύ των σημερινών τεχνολογικών κολοσσών, αλλά μεταξύ εκείνων που πληρώνουν για την ανάπτυξη της AI και εκείνων που θα αξιοποιήσουν τελικά τις δυνατότητές της.
Η Wall Street έχει επενδύσει τεράστια ποσά στην πεποίθηση ότι η τεχνητή νοημοσύνη θα αλλάξει τον κόσμο. Και μπορεί να έχει απόλυτο δίκιο. Το μεγάλο λάθος θα ήταν να θεωρήσει ότι, επειδή θα αλλάξει τον κόσμο, θα δικαιώσει αυτομάτως και κάθε δολάριο που επενδύεται σήμερα σε αυτήν.
Πηγή: Economist, Reuters, BBC
ΟΔΥΣΣΕΙΑ, 14/11/2026 #ODUSSEIA #ODYSSEIA